Domain wirtschaftsroman.de kaufen?
Wir ziehen mit dem Projekt
wirtschaftsroman.de um.
Sind Sie am Kauf der Domain
wirtschaftsroman.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wirtschaftsroman.de kaufen?
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **


Ähnliche Suchbegriffe für Verlustvortrag
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
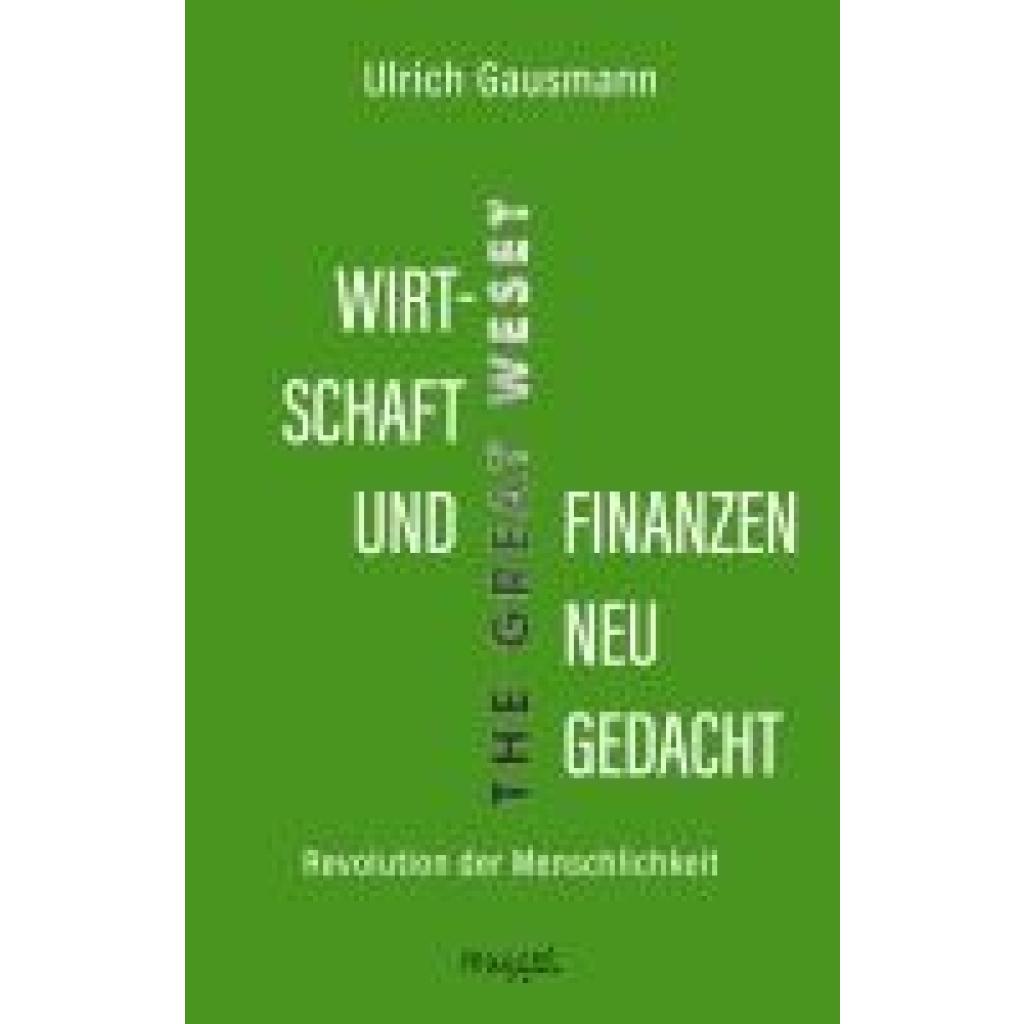
Gausmann, Ulrich: Wirtschaft und Finanzen neu gedachtWirtschaft und Finanzen neu gedacht , Wir setzen dem Great Reset des Weltwirtschaftsforums ein We, ein Wir, entgegen. Die Reihe The Great WeSet widmet sich der Gegenöffentlichkeit, die sich in vielen Bereichen des gesellschaftlichen Lebens formiert hat. Im zweiten Band stellt Ulrich Gausmann Alternativen für Wirtschafts- und Finanzsysteme vor. Gute Gründe, gegen den Kapitalismus zu sein, gibt es genug. Allein Waffenlieferungen und Kriegspolitik würden schon ausreichen. Doch das ist längst noch nicht alles: Die gesellschaftliche Erosion hat in den letzten drei Jahren in allen Lebensbereichen in einem atemberaubenden Tempo zugenommen. Die sozialen Grundlagen von Ökonomie, Politik und Gesellschaft geraten unter die Räder. Ein Ende ist vorerst nicht absehbar. Wo soll das alles nur enden? Die Antwort auf diese Frage geben viele unterschiedliche und dezentral organisierte Initiativen und Projekte, die zum Teil schon weit vor 2020, aber vor allem vermehrt in den letzten Jahren mit rasantem Tempo alternative Wirtschaftsformen und Geldsysteme etabliert haben. Die Spannbreite an Alternativen ist groß und vielgestaltig und hat eine erstaunliche Verbreitung gefunden. Der Autor stellt exemplarisch hauptsächlich Vorreiter und Initiativen aus Deutschland vor. Dabei kommen die Aktiven zum größten Teil selbst zu Wort. Die Darstellung reicht im Bereich der alternativen Wirtschaftsformen von der Sozialen Dreigliederung und Formen der Gemeinwohlökonomie, über Genossenschaften und Initiativen aus der Unternehmerschaft und einer neuen Gewerkschaftsbewegung bis zu Energiewendedörfern und Zukunftskommunen. Im Sektor Finanzen werden Vorschläge von Silvio Gesell, Tausch- und Umsonst-Ökonomien, Helfergemeinschaften, Komplementärwährungen aus Deutschland, Italien, den Niederlanden und Belgien, Vertrauensgemeinschaften und Überlegungen einer digitalen Planung der Ökonomie unter demokratischer Kontrolle vorgestellt. Das Buch schließt mit einer Einordnung dieser Initiativen unter dem Gesichtspunkt des Kampfes um die Meinungsführerschaft und beleuchtet das Mitläufertum ebenso wie die Perspektiven eines sozialen Wandels und einer "Revolution von unten". Diese kann, so der Autor, nach der Aufhebung des Belagerungszustandes zum Aufbau einer neuen Welt beginnen - wenn sie nicht schon längst begonnen hat. 'Eine spannende, engagierte, kenntnisreiche und gut verständliche Lektüre.' ~ Dr. Eugen Drewermann 'Ulrich Gausmann geht zu Menschen, die zeigen, wie die Revolution aussehen könnte, und sieht dort die neue Welt, weil er alles gelesen hat, was die Literatur an Utopien bieten kann. Anregend, wichtig, gut.' ~ Prof. Dr. Michael Meyen , Anhängerkupplungen mit Einbau > Kfz-Services & -Reparaturen , Erscheinungsjahr: 20231130, Produktform: Kartoniert, Titel der Reihe: The Great WeSet#2#, Autoren: Gausmann, Ulrich, Seitenzahl/Blattzahl: 335, Keyword: Corona; Finanzen; Geldreform; Kapitalismus; Silvio Gesell; The Great Reset; The Great WeSet; Wirtschaft, Fachschema: Wirtschaftstheorie~Geldpolitik~Währung - Währungspolitik~Wachstum (wirtschaftlich) - Wachstumstheorie~Kapitalismus~Spätkapitalismus~Humanismus, Fachkategorie: Gesellschaftliche Gruppen~Wirtschaftstheorie und -philosophie~Wirtschaftswachstum~Kapitalismus~Alternative & erneuerbare Energiewirtschaft~Humanistische und weltliche Alternativen zu Religion, Warengruppe: TB/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 134, Höhe: 29, Gewicht: 422, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fortführungsgebundener Verlustvortrag und Umgang mit §8cAbs.1 S.1 KStG nach der Unvereinbarkeitserklärung durch das BVerfG mit dem Grundgesetz,Fortführungsgebundener Verlustvortrag Und Umgang Mit §8cabs.1 S.1 Kstg Nach Der Unvereinbarkeitserklärung Durch Das Bverfg Mit Dem Grundgesetz, Taschenbuch Von Paul Lemmen, Grin, 978-3-668-76347-0, Seitenanzahl: 8042,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fortführungsgebundener Verlustvortrag nach § 8d KStG. Bedeutung und Anwendungsfragen in der Praxis, Taschenbuch von Anonymous, GRIN, 978-3-346-79945-6Fortführungsgebundener Verlustvortrag Nach § 8d Kstg. Bedeutung Und Anwendungsfragen In Der Praxis, Taschenbuch Von Anonymous, Grin, 978-3-346-79945-6, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **
-
Wird Verlustvortrag automatisch abgezogen?
Wird Verlustvortrag automatisch abgezogen? Nein, der Verlustvortrag wird nicht automatisch abgezogen. Du musst den Verlustvortrag in deiner Steuererklärung angeben und geltend machen. Dabei musst du die entsprechenden Unterlagen und Nachweise vorlegen. Der Verlustvortrag kann dann mit positiven Einkünften verrechnet werden, um die Steuerlast zu reduzieren. Es ist wichtig, den Verlustvortrag korrekt anzugeben, da er sonst nicht berücksichtigt werden kann. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Experten beraten zu lassen, um sicherzustellen, dass der Verlustvortrag korrekt behandelt wird. **
-
Wird Verlustvortrag automatisch berücksichtigt?
Wird Verlustvortrag automatisch berücksichtigt? In der Regel wird der Verlustvortrag automatisch bei der Veranlagung berücksichtigt, sofern er in der Steuererklärung angegeben wurde. Es ist wichtig, alle relevanten Informationen und Belege zur Verfügung zu stellen, damit das Finanzamt den Verlustvortrag korrekt berücksichtigen kann. Falls der Verlustvortrag nicht automatisch berücksichtigt wurde, sollte man sich an das Finanzamt wenden und den Sachverhalt klären. Es ist ratsam, sich im Zweifelsfall von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag korrekt berücksichtigt wird. **
-
Kann ein Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel, wenn die gesetzliche Frist für die Verrechnung abgelaufen ist oder wenn das Unternehmen aufgelöst wird. Es ist wichtig, den Verlustvortrag regelmäßig zu überprüfen und sicherzustellen, dass er innerhalb der gesetzlichen Frist genutzt wird. In einigen Fällen kann auch eine Änderung der Eigentumsverhältnisse dazu führen, dass der Verlustvortrag verfällt. Es ist ratsam, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag nicht verfällt. **

Wann entsteht ein Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Unternehmens in einem Geschäftsjahr höher sind als die Einnahmen, was zu einem negativen Ergebnis führt. Dieser Verlust kann mit zukünftigen Gewinnen verrechnet werden, um die Steuerlast des Unternehmens zu reduzieren. Der Verlustvortrag bleibt für einen bestimmten Zeitraum bestehen, in dem er mit zukünftigen Gewinnen verrechnet werden kann. Er kann auch bei einer Umstrukturierung oder Fusion des Unternehmens genutzt werden, um steuerliche Vorteile zu erzielen. **
Wann wird Verlustvortrag abgezogen?
Der Verlustvortrag wird in der Regel bei der Einkommensteuererklärung abgezogen, um das zu versteuernde Einkommen zu reduzieren. Dies bedeutet, dass Verluste aus vergangenen Jahren mit den Gewinnen des aktuellen Jahres verrechnet werden können. Der Verlustvortrag kann nur bis zu einem bestimmten Zeitraum in der Zukunft geltend gemacht werden, danach verfällt er. Es ist wichtig, den Verlustvortrag in der Steuererklärung anzugeben und entsprechende Nachweise zu erbringen, um von dieser steuerlichen Vergünstigung zu profitieren. Die genauen Regelungen zum Abzug des Verlustvortrags können je nach Land und Steuergesetzgebung variieren. **
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
Heilung des teilweise verfassungswidrigen Verlustuntergangs nach § 8c KStG durch den fortführungsgebundenen Verlustvortrag nach § 8d KStG, TaschenbuchHeilung Des Teilweise Verfassungswidrigen Verlustuntergangs Nach § 8c Kstg Durch Den Fortführungsgebundenen Verlustvortrag Nach § 8d Kstg, Taschenbuch Von Gero Gebhardt, Grin, 978-3-668-51494-2, Seitenanzahl: 11247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der fortführungsgebundene Verlustvortrag i.S.v. § 8d KStG. Anforderungen und praktische Bedeutung, Taschenbuch von Anna Schulte-Döinghaus, GRIN,Der Fortführungsgebundene Verlustvortrag I.s.v. § 8d Kstg. Anforderungen Und Praktische Bedeutung, Taschenbuch Von Anna Schulte-döinghaus, Grin, 978-3-346-79150-4, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gausmann, Ulrich: Wirtschaft und Finanzen neu gedachtWirtschaft und Finanzen neu gedacht , Wir setzen dem Great Reset des Weltwirtschaftsforums ein We, ein Wir, entgegen. Die Reihe The Great WeSet widmet sich der Gegenöffentlichkeit, die sich in vielen Bereichen des gesellschaftlichen Lebens formiert hat. Im zweiten Band stellt Ulrich Gausmann Alternativen für Wirtschafts- und Finanzsysteme vor. Gute Gründe, gegen den Kapitalismus zu sein, gibt es genug. Allein Waffenlieferungen und Kriegspolitik würden schon ausreichen. Doch das ist längst noch nicht alles: Die gesellschaftliche Erosion hat in den letzten drei Jahren in allen Lebensbereichen in einem atemberaubenden Tempo zugenommen. Die sozialen Grundlagen von Ökonomie, Politik und Gesellschaft geraten unter die Räder. Ein Ende ist vorerst nicht absehbar. Wo soll das alles nur enden? Die Antwort auf diese Frage geben viele unterschiedliche und dezentral organisierte Initiativen und Projekte, die zum Teil schon weit vor 2020, aber vor allem vermehrt in den letzten Jahren mit rasantem Tempo alternative Wirtschaftsformen und Geldsysteme etabliert haben. Die Spannbreite an Alternativen ist groß und vielgestaltig und hat eine erstaunliche Verbreitung gefunden. Der Autor stellt exemplarisch hauptsächlich Vorreiter und Initiativen aus Deutschland vor. Dabei kommen die Aktiven zum größten Teil selbst zu Wort. Die Darstellung reicht im Bereich der alternativen Wirtschaftsformen von der Sozialen Dreigliederung und Formen der Gemeinwohlökonomie, über Genossenschaften und Initiativen aus der Unternehmerschaft und einer neuen Gewerkschaftsbewegung bis zu Energiewendedörfern und Zukunftskommunen. Im Sektor Finanzen werden Vorschläge von Silvio Gesell, Tausch- und Umsonst-Ökonomien, Helfergemeinschaften, Komplementärwährungen aus Deutschland, Italien, den Niederlanden und Belgien, Vertrauensgemeinschaften und Überlegungen einer digitalen Planung der Ökonomie unter demokratischer Kontrolle vorgestellt. Das Buch schließt mit einer Einordnung dieser Initiativen unter dem Gesichtspunkt des Kampfes um die Meinungsführerschaft und beleuchtet das Mitläufertum ebenso wie die Perspektiven eines sozialen Wandels und einer "Revolution von unten". Diese kann, so der Autor, nach der Aufhebung des Belagerungszustandes zum Aufbau einer neuen Welt beginnen - wenn sie nicht schon längst begonnen hat. 'Eine spannende, engagierte, kenntnisreiche und gut verständliche Lektüre.' ~ Dr. Eugen Drewermann 'Ulrich Gausmann geht zu Menschen, die zeigen, wie die Revolution aussehen könnte, und sieht dort die neue Welt, weil er alles gelesen hat, was die Literatur an Utopien bieten kann. Anregend, wichtig, gut.' ~ Prof. Dr. Michael Meyen , Anhängerkupplungen mit Einbau > Kfz-Services & -Reparaturen , Erscheinungsjahr: 20231130, Produktform: Kartoniert, Titel der Reihe: The Great WeSet#2#, Autoren: Gausmann, Ulrich, Seitenzahl/Blattzahl: 335, Keyword: Corona; Finanzen; Geldreform; Kapitalismus; Silvio Gesell; The Great Reset; The Great WeSet; Wirtschaft, Fachschema: Wirtschaftstheorie~Geldpolitik~Währung - Währungspolitik~Wachstum (wirtschaftlich) - Wachstumstheorie~Kapitalismus~Spätkapitalismus~Humanismus, Fachkategorie: Gesellschaftliche Gruppen~Wirtschaftstheorie und -philosophie~Wirtschaftswachstum~Kapitalismus~Alternative & erneuerbare Energiewirtschaft~Humanistische und weltliche Alternativen zu Religion, Warengruppe: TB/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 134, Höhe: 29, Gewicht: 422, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **
-
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
-
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **
-
Wird Verlustvortrag automatisch abgezogen?
Wird Verlustvortrag automatisch abgezogen? Nein, der Verlustvortrag wird nicht automatisch abgezogen. Du musst den Verlustvortrag in deiner Steuererklärung angeben und geltend machen. Dabei musst du die entsprechenden Unterlagen und Nachweise vorlegen. Der Verlustvortrag kann dann mit positiven Einkünften verrechnet werden, um die Steuerlast zu reduzieren. Es ist wichtig, den Verlustvortrag korrekt anzugeben, da er sonst nicht berücksichtigt werden kann. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Experten beraten zu lassen, um sicherzustellen, dass der Verlustvortrag korrekt behandelt wird. **
Ähnliche Suchbegriffe für Verlustvortrag
-
Fortführungsgebundener Verlustvortrag und Umgang mit §8cAbs.1 S.1 KStG nach der Unvereinbarkeitserklärung durch das BVerfG mit dem Grundgesetz,Fortführungsgebundener Verlustvortrag Und Umgang Mit §8cabs.1 S.1 Kstg Nach Der Unvereinbarkeitserklärung Durch Das Bverfg Mit Dem Grundgesetz, Taschenbuch Von Paul Lemmen, Grin, 978-3-668-76347-0, Seitenanzahl: 8042,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fortführungsgebundener Verlustvortrag nach § 8d KStG. Bedeutung und Anwendungsfragen in der Praxis, Taschenbuch von Anonymous, GRIN, 978-3-346-79945-6Fortführungsgebundener Verlustvortrag Nach § 8d Kstg. Bedeutung Und Anwendungsfragen In Der Praxis, Taschenbuch Von Anonymous, Grin, 978-3-346-79945-6, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wirtschaft und Finanzen neu gedacht, Sachbücher von Ulrich GausmannDas Buch "Wirtschaft und Finanzen neu gedacht" von Ulrich Gausmann bietet eine kritische Auseinandersetzung mit den bestehenden Wirtschafts- und Finanzsystemen. In einer Zeit, in der die gesellschaftlichen Grundlagen durch verschiedene Krisen bedroht sind, präsentiert der Autor alternative Ansätze und Modelle, die bereits in der Praxis erprobt werden. Gausmann beleuchtet die Herausforderungen des Kapitalismus und stellt Initiativen vor, die innovative Lösungen für eine gerechtere und nachhaltigere Wirtschaft entwickeln. Die Vielfalt der vorgestellten Projekte zeigt, dass es zahlreiche Wege gibt, um den aktuellen Herausforderungen zu begegnen. Durch die Stimmen der Akteure selbst wird ein lebendiges Bild der alternativen Wirtschaftsformen gezeichnet, die in Deutschland und darüber hinaus entstehen. Dieses Buch ist eine Einladung, über den Tellerrand hinauszuschauen und neue Perspektiven für die Zukunft von Wirtschaft und Finanzen zu entdecken.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mephisto. Roman einer Karriere, Fachbücher von Klaus MannKlaus Manns Roman "Mephisto" zählt zu den bedeutendsten Texten des Exils und gilt als Hauptwerk der literarischen Auseinandersetzung mit der nationalsozialistischen Diktatur. Bereits bei seinem Erscheinen 1936 als Vorabdruck in einer Pariser Tageszeitung und dann als Buch im Amsterdamer Querido-Verlag löste der Roman skandalträchtigen Wirbel aus. Auch nach 1945 stand der Roman im Mittelpunkt juristischer Auseinandersetzungen, weil er als Schlüsselroman rezipiert wurde, der in der Aufsteigerfigur Hendrik Höfgen den prominenten Schauspieler und Intendanten des Preussischen Staatstheaters Gustaf Gründgens kritisch porträtierte. Die vorliegende Edition dokumentiert die Entstehung des Romans erstmals vollständig, präsentiert sämtliche Exzerpte, Notizen, Skizzen und Entwürfe, verzeichnet die zahlreichen Varianten zwischen den Drucken, schlüsselt die Textgenese der Romanreinschrift auf und rekonstruiert.174,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird Verlustvortrag automatisch berücksichtigt?
Wird Verlustvortrag automatisch berücksichtigt? In der Regel wird der Verlustvortrag automatisch bei der Veranlagung berücksichtigt, sofern er in der Steuererklärung angegeben wurde. Es ist wichtig, alle relevanten Informationen und Belege zur Verfügung zu stellen, damit das Finanzamt den Verlustvortrag korrekt berücksichtigen kann. Falls der Verlustvortrag nicht automatisch berücksichtigt wurde, sollte man sich an das Finanzamt wenden und den Sachverhalt klären. Es ist ratsam, sich im Zweifelsfall von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag korrekt berücksichtigt wird. **
-
Kann ein Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel, wenn die gesetzliche Frist für die Verrechnung abgelaufen ist oder wenn das Unternehmen aufgelöst wird. Es ist wichtig, den Verlustvortrag regelmäßig zu überprüfen und sicherzustellen, dass er innerhalb der gesetzlichen Frist genutzt wird. In einigen Fällen kann auch eine Änderung der Eigentumsverhältnisse dazu führen, dass der Verlustvortrag verfällt. Es ist ratsam, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag nicht verfällt. **
-
Wann entsteht ein Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Unternehmens in einem Geschäftsjahr höher sind als die Einnahmen, was zu einem negativen Ergebnis führt. Dieser Verlust kann mit zukünftigen Gewinnen verrechnet werden, um die Steuerlast des Unternehmens zu reduzieren. Der Verlustvortrag bleibt für einen bestimmten Zeitraum bestehen, in dem er mit zukünftigen Gewinnen verrechnet werden kann. Er kann auch bei einer Umstrukturierung oder Fusion des Unternehmens genutzt werden, um steuerliche Vorteile zu erzielen. **
-
Wann wird Verlustvortrag abgezogen?
Der Verlustvortrag wird in der Regel bei der Einkommensteuererklärung abgezogen, um das zu versteuernde Einkommen zu reduzieren. Dies bedeutet, dass Verluste aus vergangenen Jahren mit den Gewinnen des aktuellen Jahres verrechnet werden können. Der Verlustvortrag kann nur bis zu einem bestimmten Zeitraum in der Zukunft geltend gemacht werden, danach verfällt er. Es ist wichtig, den Verlustvortrag in der Steuererklärung anzugeben und entsprechende Nachweise zu erbringen, um von dieser steuerlichen Vergünstigung zu profitieren. Die genauen Regelungen zum Abzug des Verlustvortrags können je nach Land und Steuergesetzgebung variieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.